


「アコムって在籍確認なしで借りれる?」
アコムの在籍確認なしでの借入について、上記のような不安を感じている方も多いのではないでしょうか。
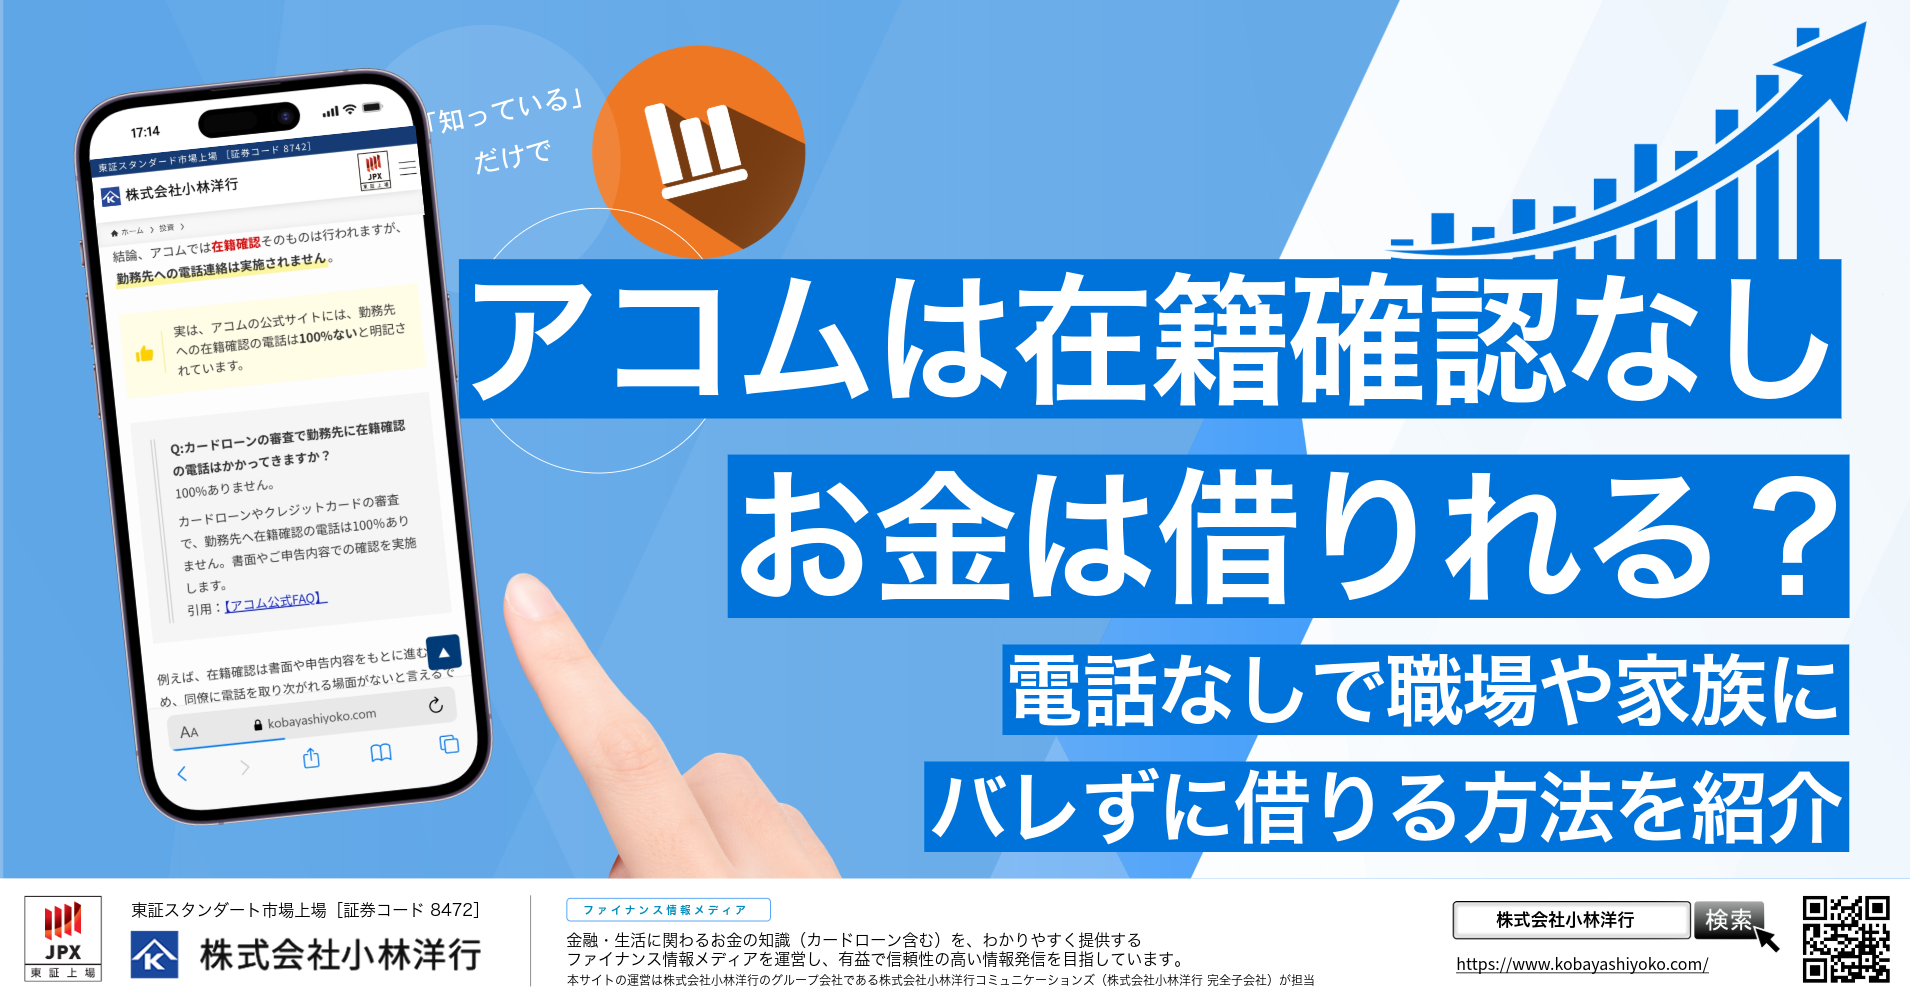
Q:カードローンの審査で勤務先に在籍確認の電話はかかってきますか?
100%ありません。カードローンやクレジットカードの審査で、勤務先へ在籍確認の電話は100%ありません。書面やご申告内容での確認を実施します。
引用:【アコム公式FAQ】
例えば、在籍確認は書面や申告内容をもとに進むため、同僚に電話を取り次がれる場面がないと言えるでしょう。
| 確認項目 | アコムの対応 |
|---|---|
| 勤務先への在籍確認の電話 | なし(公式サイトに「100%ない」と明記) |
| 在籍確認の方法 | WEB・スマホアプリで提出した書類と申告内容で確認 |
| 自宅・勤務先への書類の送付 | 原則なし |
| 本人への連絡 | 登録した携帯電話・メールに連絡が入る場合あり |
この記事では、アコムの在籍確認の実施方法と、職場や家族にバレずに借りる方法を紹介します。
あわせて、在籍確認をスムーズに終わらせるコツや、審査落ちする人の特徴も解説します。
アコム以外で在籍確認の電話がない消費者金融も取り上げるため、比較したい方にも役立つ内容です。
職場への電話が気がかりで申込をためらっている方は、ぜひ最後まで読んで参考にしてください。
アコムってどんなカードローン?特徴と基本情報を紹介
急な出費でお金が必要な場面では、借りるまでの早さや利息の負担が気になる方も多いでしょう。
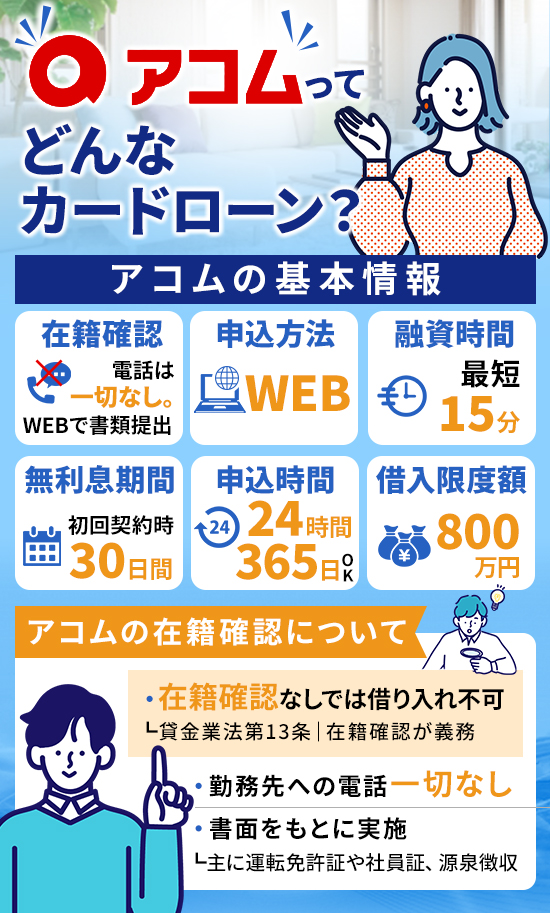
実は、アコムの申込はインターネットから24時間365日受け付けており、来店せずに手続きを進められます。
例えば、仕事終わりの夜や休日でも、自宅からスマホひとつで申込を済ませることが可能です。
また、土日や祝日も審査に対応しているため、平日に時間が取れない方でも手続きを進めやすいと言えるでしょう。
ただし、融資までの時間は申込の時間帯や審査の状況によって変わる点には注意が必要です。
ここでは、アコムの特徴と基本情報を紹介しますので、在籍確認の内容とあわせて確認してください。
- はじめての契約なら30日間金利0円(契約日の翌日から30日間)
- インターネット申込なら最短20分で審査完了、当日中の借入も可能
- 契約極度額は1万円〜800万円、実質年率は2.4%〜17.9%
- 申込は24時間365日受付、土日・祝日も審査に対応
アコムは初回時の無利息期間と最短即日融資が可能な点が特徴
- はじめての契約なら30日間金利0円(契約日の翌日から30日間)
- インターネット申込で最短20分で審査完了、当日中の借入も可能
- 申込は24時間365日受付、土日・祝日も審査に対応
- 勤務先への在籍確認の電話は100%なし(WEB・アプリで書類を提出)
アコムの特徴は、はじめての契約で使える30日間金利0円サービスと、最短即日で借りられる融資の早さです。
30日間金利0円サービスとは、つまり契約日の翌日から30日間は利息がかからない仕組みということです。
例えば、10万円を実質年率17.9%で30日間借りると、本来は1,471円の利息がかかります。
無利息期間のうちに完済すれば、ランチ1回分にあたる利息を支払わずに済む計算です。
| 10万円を30日間借りた場合(実質年率17.9%) | 支払う利息 |
|---|---|
| 通常どおり利息がかかる場合 | 1,471円 |
| 30日間金利0円サービスの期間内に完済した場合 | 0円 |
一方で、無利息期間は借入日ではなく契約日の翌日から数え始めるため、見落とさないようにしましょう。
契約だけ先に済ませて借入が遅れると、利息がかからない日数がその分短くなってしまいます。
融資の早さについては、インターネットで申込むと最短20分で審査が完了し、当日中の借入も可能です。
なお、審査の対応時間は9時から21時までのため、夜遅い申込は回答が翌日になる場合があります。
\ 勤務先への電話なし・最短20分で審査完了 /
アコムの基本情報
アコムのカードローンは、契約極度額が1万円から800万円、実質年率が2.4%から17.9%の商品です。
| 商品名 | アコム カードローン(無担保カードローン) |
|---|---|
| 契約極度額 | 1万円〜800万円 |
| 実質年率 | 2.4%〜17.9% ※2026年1月5日までに極度方式基本契約を締結した場合は3.0%〜18.0%(同月6日以降に契約を変更した方は下限が2.4%) |
| 申込条件 | 20歳から72歳までの安定した収入と返済能力を有する方で、アコムの基準を満たす方 |
| 審査時間・融資スピード | 審査時間最短20分・最短20分融資も可能(申込時間や審査により希望に添えない場合あり) インターネット申込は24時間365日受付 ※審査の対応時間:記載なし |
| 無利息期間 | はじめての契約で契約日の翌日から30日間金利0円 (無担保カードローンが対象。30日以内の追加借入も対象。借入日の翌日からではない点に注意) |
| 必要書類 | 本人確認書類:運転免許証・マイナンバーカード・パスポート・資格確認書のいずれか1点(スマホアプリ・WEB提出) 収入証明書:アコムでの契約が50万円を超える場合、または他社を含めた借入総額が100万円を超える場合 (源泉徴収票/給与明細書/納税通知書/所得証明書/確定申告書など。マイナンバーカードを利用した所得情報の提出も可) |
| 返済方式 | 定率リボルビング方式 |
| 返済期間・返済回数 | 最終借入日から最長9年7ヵ月・1〜100回(返済金額1.5%以上の場合) ※返済金額4.2%以上の場合は最長3年0ヵ月・1〜31回 |
| 遅延損害金 | 年率20.0% |
| 担保・連帯保証人 | 不要 |
| 在籍確認 | 勤務先への在籍確認の電話は100%なし(いかなる場合も電話での在籍確認は実施しない) 書面や申告内容で確認 |
| カードレス | カードレスでの契約が可能(カードを受け取る場合は自動契約機での受取または郵送を選択) |
| 公式サイト | https://www.acom.co.jp/ |
契約極度額とは、つまり審査で決まる借入の上限額のことで、この範囲内なら繰り返し借りられます。
実質年率は1年間借りた場合にかかる利息の割合を指し、契約極度額に応じて適用される数値が変わります。
例えば、一般的には契約極度額が小さいほど金利は高めになるため、はじめは17.9%で見積もると堅実です。
申込できるのは、20歳から72歳までで、安定した収入と返済能力がある方に限られます。
さらにアコムの基準を満たす必要があるため、申込をすれば誰でも借りられるわけではありません。
返済方式は定率リボルビング方式で、借入金額に一定の割合をかけた金額が毎回の返済額になる仕組みです。
なお、契約極度額が30万円以下の場合は、借入金額の4.2%が返済額を決める割合になります。
返済期間は最終借入日から最長9年7ヵ月、返済回数は1回から100回までと定められています。
担保や連帯保証人は不要のため、家族に保証人を頼まずに自分だけで契約まで進められます。
遅延損害金とは、つまり返済が遅れた日数分だけ上乗せして支払うお金ということです。
アコムは在籍確認なしで借りれる?実施方法と在籍確認の目的
なぜなら、貸金業法第13条で、貸金業者には申込者の返済能力を調査する義務が定められているからです。
在籍確認とは、つまり申告した勤務先で本当に働いているかを確かめる手続きということです。
アコムではこの確認を電話ではなく、書面や申告内容をもとに実施すると公式サイトで案内されています。
例えば、職場の電話が鳴るたびに自分宛ではないかと気にしながら働く必要はありません。
- 在籍確認はWEB・スマホアプリで提出した書類と申告内容で実施(勤務先への電話は100%なし)
- 在籍確認の目的は利用者の保護(貸金業法の返済能力調査・総量規制)
- 在籍確認そのものは免除されないため、勤務先の情報は正確に申告する
もちろん、在籍確認そのものが免除されるわけではないため、勤務先の情報は正確に申告する必要があります。
以下で、アコムの在籍確認の実施方法と目的を順に解説しますので、申込前に目を通しておきましょう。
アコム在籍確認の実施方法はWEBでの書類提出
勤務先へ電話をかける代わりに、書面や申告内容で確認する方法が公式サイトで案内されているためです。
書類の提出方法としては、スマホアプリかWEBからのアップロードが公式に推奨されています。
例えば、運転免許証やマイナンバーカードをスマホで撮影し、その画像を送信するだけで提出が完了します。
コピーや郵送の手間がかからないため、仕事の昼休みなどのすき間時間でも手続きを進められます。
書類の提出方法は、スマホアプリかWEBからのアップロードが公式に推奨されています。
運転免許証やマイナンバーカードなど、有効期限内の本人確認書類1点を撮影します。
コピーや郵送は不要で、撮影した画像を送信するだけで提出が完了します。
なお、スマホアプリやWEBから提出する場合、本人確認書類は1点のみで受け付けてもらえます。
ただし、契約額が50万円を超える場合などは、収入証明書の提出も求められる点には注意が必要です。
- 本人確認書類1点(運転免許証・マイナンバーカードなど。有効期限内のもの)
- 収入証明書(契約額が50万円を超える場合など、条件に該当する方のみ)
申込をスムーズに進めるためにも、有効期限内の本人確認書類を事前に1点用意しておきましょう。
- 公式ホームページに「勤務先への在籍確認の電話は100%ない」と記載
- よくある質問でも「どのような場合であっても電話での在籍確認は行わない」と明記(原則なしではなく例外なし)
よくある質問のページでも、どのような場合であっても電話での在籍確認は行わない方針が示されています。
原則なしという表現ではなく、例外を設けていない点が、アコムの在籍確認の大きな特徴と言えるでしょう。
例えば、電話を取り次ぐ同僚から、誰からの電話だったのかと聞かれる場面を想像して不安になる方もいるでしょう。
公式の案内では勤務先に電話がかからないため、こうした場面を気にせず申込を進められます。
一方で、本人が指定した連絡先には、アコムから電話やメールで連絡が入る場合があります。
申込後は、連絡先として登録した携帯電話への着信やメールをこまめに確認するようにしてください。
アコムに限らずカードローンの在籍確認は利用者の保護を目的としている
貸金業法では、返済能力を超える貸付けが禁止されており、貸金業者には返済能力の調査が義務付けられています。
在籍確認は、この調査の一環として、申告どおりの勤務先から収入を得ているかを確かめる手続きです。
さらに、貸金業者からの借入は年収の3分の1までと定められており、これを総量規制と呼びます。
例えば、年収が300万円であれば、貸金業者からの借入は合計100万円までが上限になります。
| 年収の例 | 貸金業者からの借入上限(年収の3分の1) |
|---|---|
| 年収300万円 | 合計100万円まで |
| 年収約120万円(月10万円のアルバイト収入) | 約40万円が目安 |
勤務先や収入の申告が事実と違えば、この上限を正しく判断できず、返済に行き詰まるおそれが高まります。
つまり、在籍確認は審査のためだけの手続きではなく、借りすぎを防ぐ歯止めの役割も担っているということです。
もちろん、どの会社でも行われる手続きのため、在籍確認があることを理由に申込をためらう必要はありません。
自分を守るための仕組みだと理解したうえで、勤務先や年収は事実のとおりに申告しましょう。
アコムの在籍確認は会社にバレる?会社への電話連絡なしのためバレにくいのも特徴
一般的なカードローンでは、勤務先にかかってきた電話を同僚が取り次ぎ、不審に思われるケースがあります。
アコムの場合は書面や申告内容で確認が行われるため、職場の人が在籍確認に関わる場面がありません。
例えば、私用の電話がほとんどかかってこない職場や、少人数の事務所で働いている方でも申込しやすいでしょう。
さらに、公式サイトでは、自宅や勤務先への書類の送付も原則行わないと案内されています。
申込から借入までWEBで完結するため、店舗に出入りする姿を同僚に見られる場面も避けられます。
- 勤務先への在籍確認の電話がない(書面や申告内容で確認するため、職場の人が関わる場面がない)
- 自宅や勤務先への書類の送付も原則なし
- 申込から借入までWEBで完結し、店舗に出入りする姿を見られない
一方で、本人の携帯電話に連絡が入る場合もあるため、勤務中は着信画面を人に見られない工夫をしておきましょう。
また、返済の遅れが続くと、電話や郵送で督促を受ける場合があり、周囲に知られるきっかけになりかねません。
- 本人の携帯電話への着信画面を、勤務中に周囲の人に見られる
- 返済の遅れが続き、電話や郵送で督促を受ける
アコムは勤務先への電話が100%なし、自宅・勤務先への書類送付も原則ありません。申込から借入までWEBで完結します。
アコムの在籍確認をスムーズに終わらせるコツ3選
アコムの在籍確認は書面や申告内容をもとに行われるため、書類の内容がそのまま審査の進み具合を左右します。
書類の記載に不足がある場合は、アコムから確認の連絡や再提出の依頼が入り、審査が長引く原因になります。
例えば、今日中に借りたいと考えていても、再提出のやり取りが発生すると融資が翌日以降にずれ込むおそれがあります。
反対に、事前の準備さえ整っていれば、申込から書類提出までの手続きは難しくありません。
もちろん、書類を整えても審査結果が保証されるわけではない点は、あらかじめ理解しておきましょう。
以下では、在籍確認をスムーズに終わらせるための3つのコツを紹介しますので、申込前に確認してください。
勤務先や年収などの申告情報を提出書類と照らし合わせる
申告内容と書類に食い違いがあると、どちらが正しいのかをアコム側で判断できず、確認に時間がかかるためです。
例えば、勤務先名を通称や略称で入力すると、給与明細書に記載された正式な会社名と一致しない場合があります。
株式会社が社名の前後どちらに付くのかまで、書類の表記どおりに入力しておくと確実です。
年収についても、記憶に頼らず、源泉徴収票の支払金額の欄を見ながら入力することをおすすめします。
なお、転職したばかりの方は、前の勤務先ではなく現在の勤務先の情報を申告する必要があります。
- 勤務先名は給与明細書の正式な会社名どおりに入力(通称・略称は使わない)
- 「株式会社」が社名の前後どちらに付くかまで書類の表記に合わせる
- 年収は記憶に頼らず源泉徴収票の支払金額の欄を見て入力
- 転職したばかりの方は前の勤務先ではなく現在の勤務先を申告
入力を終えたら送信ボタンを押す前に、書類と画面を見比べて最終確認を行ってください。
書類の記載漏れや画像の見切れがないか提出前に確認する
アコムの公式サイトでは、記載内容に不足がある場合や判読が難しい場合に、再提出を依頼することがあると案内されています。
再提出になると、撮影と送信をやり直す手間がかかり、その分だけ審査の完了も遅れてしまいます。
例えば、給与明細書であれば、氏名、発行年月、勤務先名、月収の4点が写っているかを確認しましょう。
撮影するときは、書類を分割せず、四隅まで収まった1枚の画像にすることがポイントです。
照明の反射や手ブレで文字が読めない画像も、再提出の対象になりやすいため注意が必要です。
一方で、マイナンバーや本籍地が記載されている書類は、その部分を付せんなどで隠して提出する決まりです。
- 給与明細書は氏名・発行年月・勤務先名・月収の4点が写っているか
- 書類を分割せず、四隅まで収まった1枚の画像になっているか
- 照明の反射や手ブレで文字が読めない部分はないか(画像を拡大して確認)
- マイナンバーや本籍地の記載は付せんなどで隠しているか
提出ボタンを押す前に画像を拡大し、文字がはっきり読めるかを自分の目で確かめておきましょう。
収入証明書の提出条件を確認し必要な場合は早めに用意する
アコムでは、契約額が50万円を超える場合と、他社を含めた借入総額が100万円を超える場合に提出が求められます。
収入証明書とは、つまり源泉徴収票や給与明細書など、自分の収入額を証明できる書類のことです。
例えば、他社で61万円を借りている方がアコムで40万円を希望すると、合計101万円となり提出が必要です。
| 収入証明書が必要になる条件 | 具体例 |
|---|---|
| アコムでの契約額が50万円を超える | 契約極度額が60万円の場合など |
| 他社を含めた借入総額が100万円を超える | 他社で61万円を借りている方がアコムで40万円を希望(合計101万円) |
アコムでの希望額が少額でも対象になる場合があるため、他社の借入残高もあわせて計算しておくと確実です。
給与明細書を使う場合は直近2ヵ月分が必要で、賞与がある方は直近1年分の賞与明細書も求められます。
なお、書類が手元にない場合は、マイナンバーカードを利用して所得情報を提出する方法も用意されています。
- 源泉徴収票
- 給与明細書(直近2ヵ月分。賞与がある方は直近1年分の賞与明細書も)
- 書類が手元にない場合は、マイナンバーカードを利用して所得情報を提出する方法もあり
勤務先に再発行を頼むと数日かかる場合もあるため、申込を決めた時点で書類を探し始めることをおすすめします。
アコムの在籍確認で審査落ちする人の特徴と共通点
在籍確認は返済能力を調べるための手続きであり、働いている事実がわからなければ貸付の判断ができないためです。
勤務先に電話がかかってこないからといって、確認そのものが甘くなるわけではありません。
例えば、退職した会社を勤務先として申告した場合、提出書類の内容と食い違って審査に通らなくなるおそれがあります。
一方で、入力ミスのように悪意のない誤りでも、虚偽の申告と受け取られる可能性がある点には注意が必要です。
なお、審査に通らなかった理由は公表されないため、原因を自分で振り返るしかありません。
以下では、審査落ちにつながりやすい3つの特徴を解説しますので、自分に当てはまらないかを確認してください。
勤務先で働いている事実を確認できない
アコムの公式コラムでも、申告内容や提出書類で在籍を確認できないと、審査に通らない可能性があると説明されています。
特に該当しやすいのは、すでに退職している方や、決まった勤務先を持たずに単発の仕事をしている方です。
例えば、勤務先の正式名称や所在地をあいまいなまま入力すると、書類の記載と結びつかず確認が進みません。
働いていても確認が取れないケースがある点は、見落としがちなポイントと言えるでしょう。
- すでに退職した会社を勤務先として申告している
- 決まった勤務先を持たず、単発の仕事をしている
- 勤務先の正式名称や所在地があいまいなまま入力している(書類の記載と結びつかない)
ただし、アルバイトやパートといった雇用形態そのものが、審査落ちの理由になるわけではありません。
継続して収入を得ていれば安定した収入とみなされるため、勤務の実態を正しく申告することが大切です。
申込前に、現在の勤務先の正式名称や入社時期を、手元の書類で確認しておきましょう。
アリバイ会社を使って勤務実態を偽っている
アリバイ会社とは、つまり実際には働いていない人に、架空の勤務先や書類を用意する業者のことです。
偽の給与明細書などを提出してお金を借りる行為は、刑法第246条の詐欺罪にあたる可能性があります。
詐欺罪の法定刑は10年以下の拘禁刑と定められており、軽い気持ちで手を出せるものではありません。
例えば、業者に利用料を支払ったうえに審査にも通らず、お金だけを失う結果になりかねません。
また、業者に渡した氏名や住所などの個人情報が、別の目的に使われるリスクも否定できません。
- 偽の書類で借りる行為は刑法第246条の詐欺罪にあたる可能性(法定刑は10年以下の拘禁刑)
- 業者に利用料を支払ったうえに審査にも通らず、お金だけを失うおそれ
- 業者に渡した氏名・住所などの個人情報が別の目的に使われるリスク
審査に不安がある方は、希望額を下げるなどの方法を検討し、アリバイ会社は利用しないようにしましょう。
申告内容の偽りや提出書類の不備が見つかっている
審査は申告された情報をもとに進むため、内容が事実と違えば返済能力を正しく判断できないからです。
アコムの公式コラムでは、年収の水増しや勤続年数を長く申告する行為が、虚偽申告の例として挙げられています。
例えば、年収280万円を300万円と申告するような、少し多めに見せたいという気持ちからの上乗せも該当します。
他社からの借入額を少なく申告しても、信用情報機関への照会で実際の残高は把握されます。
- 年収の水増し(年収280万円を300万円と申告するような上乗せも該当)
- 勤続年数を実際より長く申告する
- 他社からの借入額を少なく申告する(信用情報機関への照会で実際の残高は把握される)
一方で、書類の提出漏れや申告内容との不一致といった不備は、悪意がなくても起こりやすいミスです。
なお、申込の記録は信用情報機関に6か月間残るため、不備で落ちたあとに他社へ続けて申し込むのは避けましょう。
申込前に入力内容と書類を見直し、事実と違う点や不足がない状態で提出することをおすすめします。
属性別にアコムの在籍確認に関する注意点を紹介
雇用主と実際に働く場所が違う方や、会社に雇われていない方は、何を申告すべきか迷いやすいためです。
アコムでは、アルバイトや派遣社員、個人事業主の方でも、安定した収入があれば申込の対象になります。
例えば、派遣社員の方が派遣先の会社名を入力すると、書類上の雇用主と一致せず確認に時間がかかるおそれがあります。
働き方に合った申告ができていれば、正社員でないことを理由に身構える必要はありません。
ただし、どの属性でも審査があり、収入や他社の借入状況によっては希望どおりに借りられない場合があります。
以下では、属性別の注意点を解説しますので、自分の働き方に近い項目を確認してください。
| 属性 | 申告する勤務先 | 必要になりやすい書類 |
|---|---|---|
| 学生・フリーター | 収入の中心となっているアルバイト先 (店舗名・運営会社名は給与明細書どおり) | 給与明細書など ※20歳以上で安定した収入があることが条件 |
| 派遣社員 | 雇用契約を結んでいる派遣元 (勤続年数も派遣元で通算) | 給与明細書(派遣元の会社名が記載) |
| 個人事業主・自営業者 | 事業の実態を申告内容と書類で確認 (勤務先への電話がない点は同じ) | 確定申告書・所得証明書など (必要に応じて提出) |
学生やフリーターの在籍確認は収入の中心となっている勤務先の情報を申告
在籍確認は、申告した勤務先から継続して収入を得ているかを確かめる手続きだからです。
アコムの公式サイトでは、20歳以上で安定した収入があり、基準を満たす学生は借入できると案内されています。
例えば、居酒屋と塾講師を掛け持ちしている場合は、一般的に収入の大きいほうを勤務先として入力します。
月10万円ほどの収入であれば年収は約120万円となり、借入の上限はその3分の1にあたる約40万円が目安です。
一方で、アルバイトを始めたばかりの時期は、収入が安定していないと判断される可能性があります。
なお、学生であっても18歳と19歳の方は、アコムでは申込の対象外となる点に注意が必要です。
- アルバイトを掛け持ちしている場合は、一般的に収入の大きいほうを勤務先として入力
- 20歳以上で安定した収入があり、基準を満たす学生は借入可(18歳・19歳は申込の対象外)
- 店舗名・運営会社名は給与明細書で確認し、そのとおりに入力
勤務先の正式な店舗名や運営会社名を給与明細書で確認し、そのとおりに入力することをおすすめします。
派遣社員は在籍確認時に雇用契約を結んでいる派遣元の情報を申告
派遣社員の雇用主は派遣会社であり、給与の支払いや雇用の管理も派遣元が行っているためです。
アコムの公式コラムでも、派遣社員は原則として派遣元の企業情報を記載するよう案内されています。
勤続年数も派遣元に雇用されている年数で数えるため、派遣先が変わっても通算できます。
例えば、最初の派遣先で3年、次の派遣先で2年働いている場合、勤続年数は5年として申告します。
給与明細書に記載されている会社名も派遣元のため、申告内容と書類が一致しやすくなります。
| 派遣社員が申告する項目 | 申告する内容 |
|---|---|
| 勤務先 | 雇用契約を結んでいる派遣元(派遣会社) |
| 勤続年数 | 派遣元に雇用されている年数(派遣先が変わっても通算。例:3年+2年=5年) |
| 書類の会社名 | 給与明細書に記載されているのも派遣元のため、申告内容と一致しやすい |
ただし、申込先によっては派遣先の企業情報を求められる場合もある点には注意が必要です。
派遣先の会社名や働き始めた時期もあわせて手元にまとめておくと、確認を受けた際に慌てずに済みます。
個人事業主や自営業者は在籍確認時に必要に応じて確定申告書や所得証明書などが必要
会社員と違って源泉徴収票や給与明細書がなく、事業による収入を別の書類で示す必要があるためです。
アコムの公式サイトでは、個人事業主や自営業者、フリーランスの方もカードローンを契約できると案内されています。
勤務先への電話がない点は個人事業主でも同じで、事業の実態は申告内容と書類をもとに確認されます。
収入証明書が必要になるのは、契約額が50万円を超える場合などで、会社員の方と条件は変わりません。
例えば、確定申告書の控えは手元にあっても、青色申告決算書や収支内訳書の提出もあわせて求められる場合があります。
所得証明書を使う場合は、市区町村の役場などで取得でき、発行手数料は自己負担となります。
- 確定申告書の控え(青色申告決算書や収支内訳書もあわせて求められる場合あり)
- 所得証明書(市区町村の役場などで取得。発行手数料は自己負担)
- 収入証明書が必要になる条件(契約額が50万円を超える場合など)は会社員と同じ
なお、事業資金として借りたい方には、個人事業主向けのビジネスサポートカードローンも用意されています。
確定申告の時期を過ぎると書類を探すのに手間取りやすいため、申込前に控えの保管場所を確認しておきましょう。
アコムの在籍確認に関するよくある質問3選
アコムの在籍確認に関する疑問は、公式サイトの案内を確認すれば申込前にほとんど解消できます。
在籍確認の方法や必要書類は公式サイトで明示されており、あいまいな情報に頼る必要がないためです。
インターネット上には古い情報も残っており、以前の案内と現在の案内が食い違っているケースも見られます。
例えば、アコムの在籍確認は原則電話なしと紹介する記事もありますが、現在の公式サイトでは100%ないと案内されています。
疑問を残したまま申込に進むと、入力や書類提出の途中で手が止まってしまいかねません。
なお、制度や案内は変更される場合があるため、申込の直前に公式サイトを見直しておくと確実です。
以下では、特に質問の多い3つの項目に回答しますので、申込前の最終確認として役立ててください。
アコムの在籍確認で勤務先に電話がかかってくることはありますか?
アコムの在籍確認で、勤務先に電話がかかってくることはないと公式サイトで案内されています。
公式のよくある質問には、勤務先への在籍確認の電話は100%ないと記載されています。
電話の代わりに、申込時の申告内容と提出した書面をもとに確認が行われる仕組みです。
例えば、個人あての電話を取り次がない会社や、シフト制で不在の日が多い職場でも手続きを進めやすいでしょう。
ただし、申込者本人が登録した携帯電話やメールアドレスには、アコムから連絡が入る場合があります。
勤務先への電話と本人への連絡は別のものだと理解しておくと、着信があっても慌てずに済みます。
アコムの在籍確認ではどのような書類が必要ですか?
アコムの審査で必ず必要になる書類は、運転免許証やマイナンバーカードなどの本人確認書類です。
スマホアプリやWEBから提出する場合は、有効期限内の本人確認書類が1点あれば手続きを進められます。
在籍確認は書面や申告内容で行われるため、状況に応じて勤務先がわかる書類の提出を求められる場合があります。
加えて、契約額が50万円を超える場合や、他社を含めた借入総額が100万円を超える場合は収入証明書も必要です。
収入証明書として使えるのは、源泉徴収票や給与明細書、確定申告書などのうちいずれか1点です。
例えば、会社員の方であれば、年末に受け取った源泉徴収票を1枚用意するだけで条件を満たせます。
なお、収入証明書が手元にない場合は、マイナンバーカードを使って所得情報を提出する方法も選べます。
- 本人確認書類1点(運転免許証・マイナンバーカードなど。有効期限内のもの)
- 勤務先がわかる書類(在籍確認のため、状況に応じて求められる場合あり)
- 収入証明書(契約額50万円超、または他社を含む借入総額100万円超の場合。源泉徴収票・給与明細書・確定申告書などのうち1点。マイナンバーカードでの所得情報の提出も可)
アコムの在籍確認で職場や家族に借入を知られることはありますか?
アコムの在籍確認がきっかけとなって、職場や家族に借入を知られる可能性は低いと言えます。
勤務先への電話がないうえに、自宅や勤務先への書類の送付も原則行わないと案内されているためです。
家族に知られたくない方は、カードを発行しないカードレス契約を選ぶと、自宅にカードが届きません。
電磁交付とは、つまり利用明細書などを郵送ではなくWEB上で受け取る方法のことです。
カードレス契約とあわせて登録しておけば、借入や返済のたびに明細書が自宅へ届くことを防げます。
なお、本人確認書類として資格確認書を提出すると、契約後に郵便物が届く場合があります。
例えば、家族と共有している口座で借入や返済を行うと、通帳の記録から気づかれる可能性があります。
- カードレス契約を選ぶ(カードが自宅に届かない)
- 電磁交付を登録する(利用明細書を郵送ではなくWEB上で受け取る)
- 家族と共有している口座を借入・返済に使わない(通帳の記録から気づかれる可能性)
アコムの在籍確認はWEBで書類提出によって完了し電話の実施はない
アコムの公式サイトでも、勤務先への在籍確認の電話は100%ないと明記されています。
そのため、職場の人に電話を取り次がれる場面がなく、借入を知られるきっかけを減らせます。
例えば、カードレス契約と電磁交付を選べば自宅への郵送物も抑えられ、家族にも知られにくくなります。
一方で、在籍確認そのものがなくなるわけではないため、勤務先や年収は事実のとおりに申告する必要があります。
申告内容と書類に食い違いがあると、審査が長引く原因になり、通過できない可能性も高まります。
- アコムの在籍確認はWEB・スマホアプリからの書類提出と申告内容で完了し、勤務先への電話は実施されない(公式サイトに「100%ない」と明記)
- 職場の人に電話を取り次がれる場面がなく、会社にバレにくい。
自宅・勤務先への書類送付も原則なし - カードレス契約と電磁交付を選べば、自宅への郵送物も抑えられる
- 在籍確認そのものはなくならないため、勤務先や年収は事実のとおりに申告し、書類と一致させる
- アコムの条件が合わない場合は、プロミス・アイフル・SMBCモビットも原則電話なしで申込可
コメント